Domain sevw.de kaufen?
Wir ziehen mit dem Projekt
sevw.de um.
Sind Sie am Kauf der Domain
sevw.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sevw.de kaufen?
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
Was muss man bei der Abzugsfähigkeit von Werbungskosten beachten?
Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen nachweisbar und angemessen sein. Es gibt bestimmte Höchstgrenzen und Pauschalen, die beachtet werden müssen. **


Ähnliche Suchbegriffe für Steuerliche Abzugsfähigkeit
Top-Angebote
Produkte zum Begriff Steuerliche Abzugsfähigkeit:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für die Abzugsfähigkeit von betrieblichen Ausgaben?
Die betrieblichen Ausgaben müssen notwendig und angemessen sein, um abzugsfähig zu sein. Sie müssen im Rahmen der betrieblichen Tätigkeit entstanden sein und nachweislich belegt werden können. Zudem müssen sie ordnungsgemäß in der Buchhaltung erfasst und dokumentiert werden. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von Werbungskosten in der Einkommensteuererklärung?
Die Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen in unmittelbarem Zusammenhang mit der Einkunftserzielung stehen. Die Kosten müssen durch Belege nachgewiesen werden können. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von berufsbezogenen Ausgaben in der Steuererklärung?
Die Ausgaben müssen berufsbezogen sein und in direktem Zusammenhang mit der Einkommenserzielung stehen. Es muss eine plausible Verbindung zwischen den Ausgaben und dem Beruf des Steuerpflichtigen bestehen. Die Ausgaben müssen nachgewiesen und belegbar sein. **
-
Welches Kabel für Elektroauto Ladestation?
Welches Kabel für Elektroauto Ladestation? Bei der Auswahl des richtigen Kabels für eine Elektroauto Ladestation ist es wichtig, auf die Kompatibilität mit dem Fahrzeug und der Ladestation zu achten. In der Regel werden Typ 2 Kabel für Ladestationen in Europa verwendet, während Typ 1 Kabel in den USA üblich sind. Es ist auch wichtig, auf die Länge und die Ladeleistung des Kabels zu achten, um sicherzustellen, dass es den Anforderungen Ihres Elektroautos entspricht. Zudem sollte das Kabel über die erforderlichen Zertifizierungen und Sicherheitsstandards verfügen, um eine sichere und zuverlässige Ladung zu gewährleisten. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Steuerliche Abzugsfähigkeit:
-
Steuerliche Abzugsfähigkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Aylin Kreis, GRIN, 978-3-346-11583-6Steuerliche Abzugsfähigkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Aylin Kreis, Grin, 978-3-346-11583-6, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Abzugsfähigkeit eines häuslichen Arbeitszimmers und der Homeoffice-Pauschale, Taschenbuch von Marvin H., GRIN, 978-3-346-96419-9Steuerliche Abzugsfähigkeit Eines Häuslichen Arbeitszimmers Und Der Homeoffice-pauschale, Taschenbuch Von Marvin H., Grin, 978-3-346-96419-9, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
-
Was muss man bei der Abzugsfähigkeit von Werbungskosten beachten?
Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen nachweisbar und angemessen sein. Es gibt bestimmte Höchstgrenzen und Pauschalen, die beachtet werden müssen. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von betrieblichen Ausgaben?
Die betrieblichen Ausgaben müssen notwendig und angemessen sein, um abzugsfähig zu sein. Sie müssen im Rahmen der betrieblichen Tätigkeit entstanden sein und nachweislich belegt werden können. Zudem müssen sie ordnungsgemäß in der Buchhaltung erfasst und dokumentiert werden. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von Werbungskosten in der Einkommensteuererklärung?
Die Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen in unmittelbarem Zusammenhang mit der Einkunftserzielung stehen. Die Kosten müssen durch Belege nachgewiesen werden können. **
Ähnliche Suchbegriffe für Steuerliche Abzugsfähigkeit
-
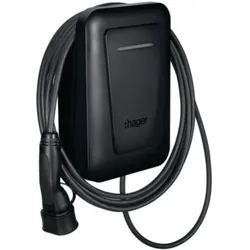
Hager, Elektroauto Ladestation, E-Ladestation (Typ 2, 22 kW)Mit der Ladestation Witty Pro mit bis zu 22 kW Ladeleistung können bis zu 40 Wallboxen pro Lastmanager in einer vernetzten Ladeinfrastruktur betrieben werden, ohne den Stromanschluss zu überlasten. Dafür sorgt der Lastmanager, der alle Ladströme effizient steuert. Witty Pro eignet sich für Mehrfamilienhäuser, Firmenparkplätze sowie Fuhrparks. XVL122CLM.1155,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umweltschutz durch nicht-steuerliche Abgaben, Gebundene Ausgabe von Ute Sacksofsky, Mohr Siebeck, 978-3-16-147223-7Umweltschutz Durch Nicht-steuerliche Abgaben, Gebundene Ausgabe Von Ute Sacksofsky, Mohr Siebeck, 978-3-16-147223-7, Seitenanzahl: 314109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von berufsbezogenen Ausgaben in der Steuererklärung?
Die Ausgaben müssen berufsbezogen sein und in direktem Zusammenhang mit der Einkommenserzielung stehen. Es muss eine plausible Verbindung zwischen den Ausgaben und dem Beruf des Steuerpflichtigen bestehen. Die Ausgaben müssen nachgewiesen und belegbar sein. **
-
Welches Kabel für Elektroauto Ladestation?
Welches Kabel für Elektroauto Ladestation? Bei der Auswahl des richtigen Kabels für eine Elektroauto Ladestation ist es wichtig, auf die Kompatibilität mit dem Fahrzeug und der Ladestation zu achten. In der Regel werden Typ 2 Kabel für Ladestationen in Europa verwendet, während Typ 1 Kabel in den USA üblich sind. Es ist auch wichtig, auf die Länge und die Ladeleistung des Kabels zu achten, um sicherzustellen, dass es den Anforderungen Ihres Elektroautos entspricht. Zudem sollte das Kabel über die erforderlichen Zertifizierungen und Sicherheitsstandards verfügen, um eine sichere und zuverlässige Ladung zu gewährleisten. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.